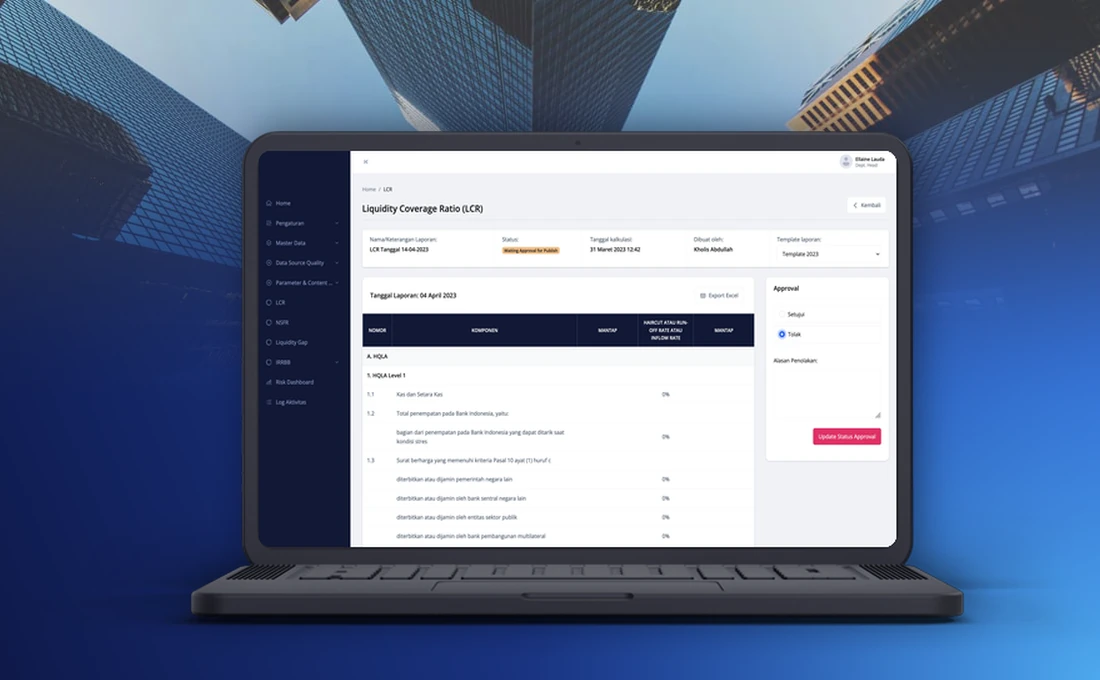
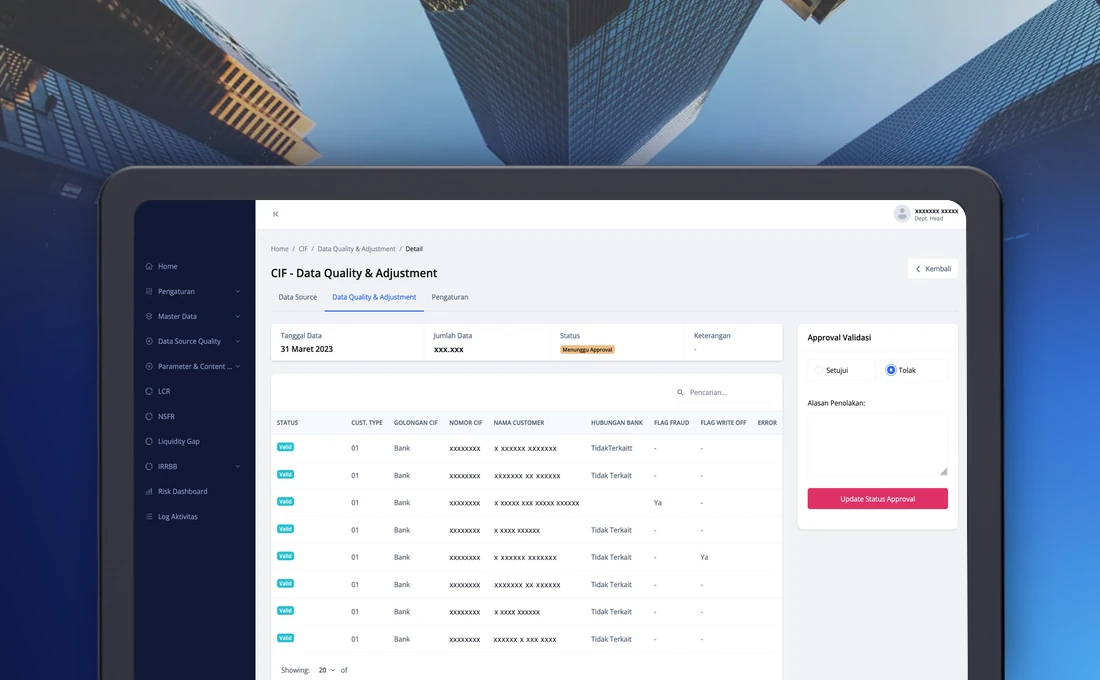
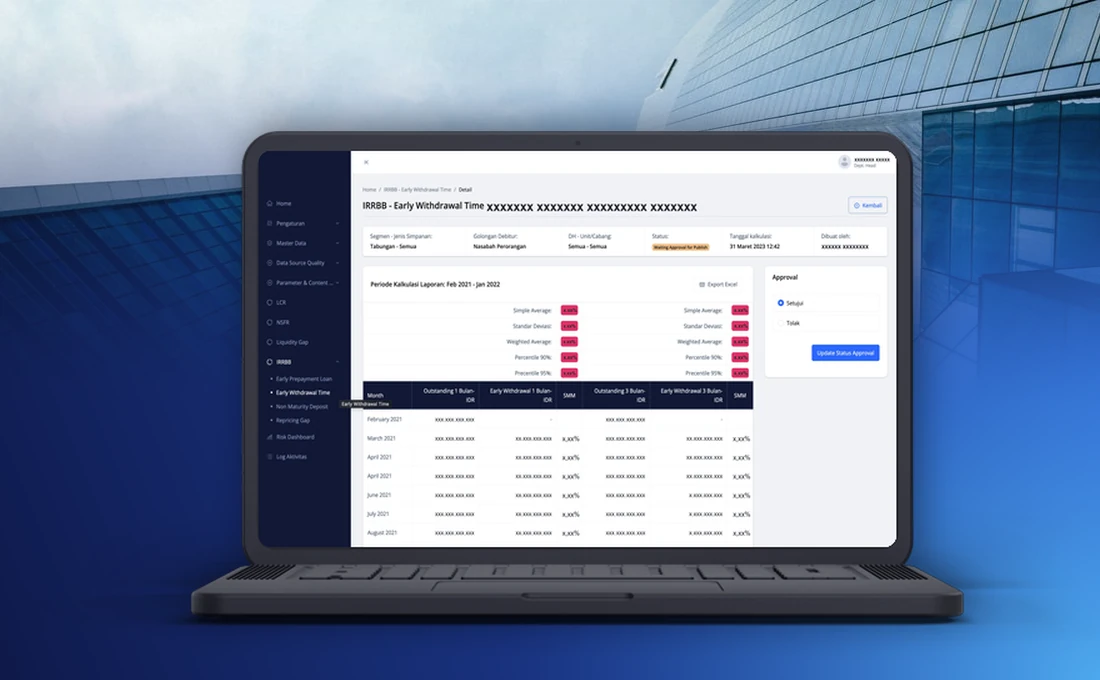
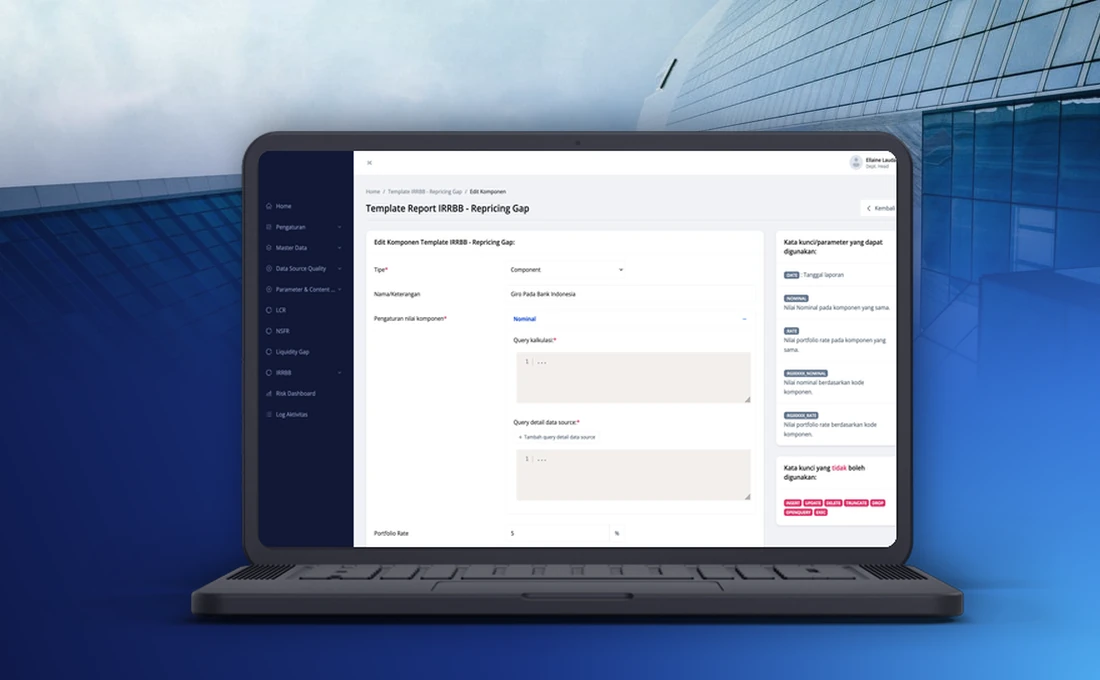
Ini adalah sistem Asset & Liabilities Management yang kami bangun untuk tim risiko sebuah bank umum nasional. Sistem ini membawa pelaporan risiko likuiditas dan suku bunga bank ke dalam satu aplikasi. Data dari beberapa sistem sumber diimpor dan diperiksa, laporan dihitung dari template yang bisa diatur tim, dan setiap laporan disetujui sebelum diterbitkan.
Tulisan ini membahas alasan bank membutuhkannya, fungsi sistemnya, perjalanan sebuah laporan di dalamnya, dan bagaimana sistem ini berkembang.
Mengapa bank membutuhkan sistem ini
Bank wajib menghitung dan melaporkan rasio likuiditas serta risiko suku bunga kepada regulator sesuai jadwal. Di bank ini, sebagian besar pekerjaan itu berjalan di spreadsheet. Waktu pengerjaan satu laporan sulit diperkirakan, data atau metode yang keliru bisa terlewat, dan catatan tentang siapa mengubah apa sangat terbatas.
Datanya sendiri ikut jadi masalah. Data datang dari beberapa sistem sumber dengan kualitas yang beragam, dan pencocokannya dengan neraca dilakukan manual. Bank ingin satu sistem yang mengolah data, menjalankan perhitungan dengan cara yang sama setiap kali, menyimpan riwayat setiap perubahan, dan mempercepat penyusunan laporan.
Apa yang dikerjakan sistem ini
Ada beberapa istilah yang muncul di seluruh sistem. LCR (Liquidity Coverage Ratio) menunjukkan apakah bank punya aset likuid yang cukup untuk menutup kebutuhan kas jangka pendek. NSFR (Net Stable Funding Ratio) melihat seberapa stabil pendanaan bank dalam rentang satu tahun. Liquidity Gap membandingkan arus kas masuk dan keluar pada tiap rentang waktu. IRRBB, kependekan dari Interest Rate Risk in the Banking Book, adalah risiko suku bunga pada kredit dan simpanan yang dimiliki bank. ILAAP, atau Internal Liquidity Adequacy Assessment Process, adalah proses bank menilai kecukupan likuiditasnya, termasuk likuiditas dalam satu hari.
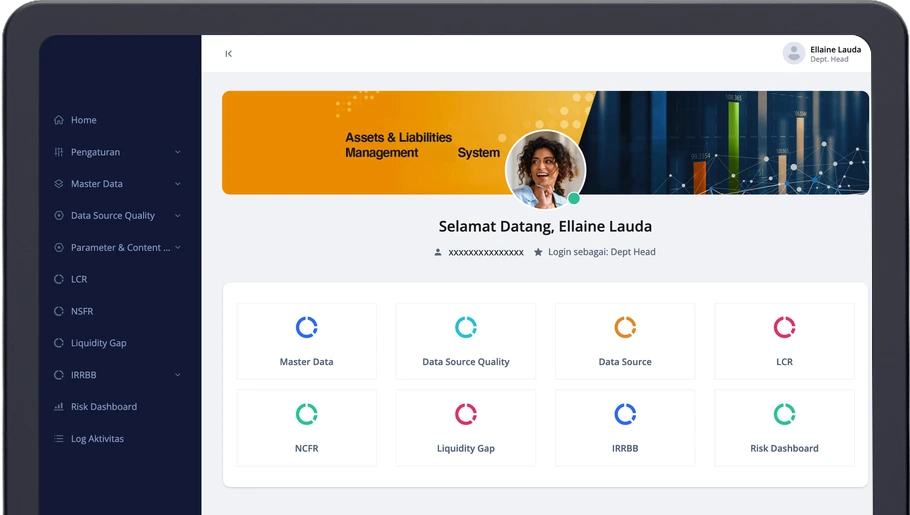
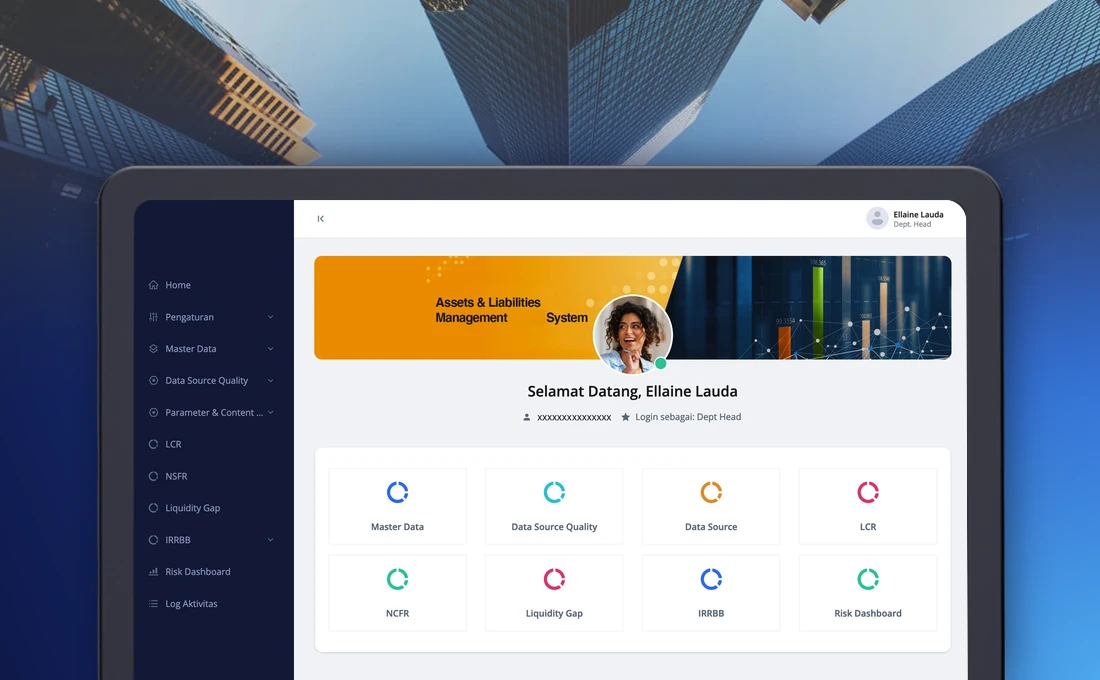
Sistem ini tersusun dari modul-modul berikut:
| Modul | Fungsinya |
|---|
| Master data dan kontrol akses | Data referensi, akun pengguna, peran, dan hak akses. |
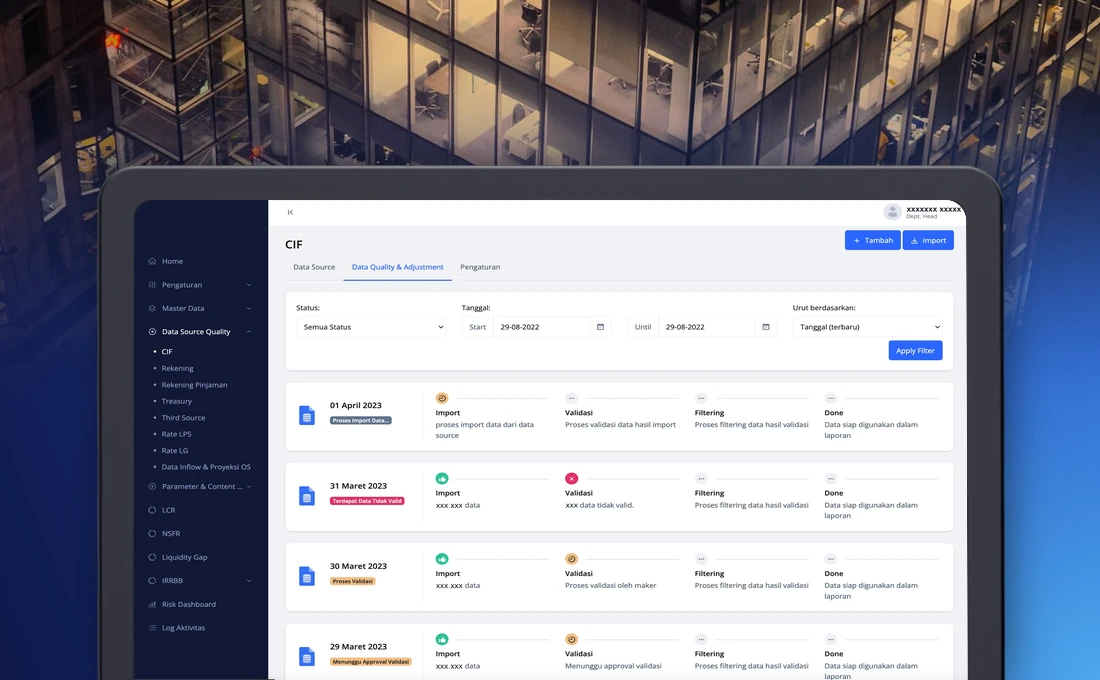
| Kualitas data sumber | Impor, validasi, dan penyaringan data dari beberapa sistem sumber sebelum dipakai dalam laporan. |
| Template laporan | Template yang menentukan komponen setiap laporan, dan bisa diatur oleh tim. |
| Pelaporan likuiditas | Laporan LCR, NSFR, Liquidity Gap, dan likuiditas dalam satu hari sesuai ketentuan regulator. |
| Pelaporan risiko suku bunga | Laporan IRRBB. |
| Dashboard dan pemantauan risiko | Dashboard yang merangkum indikator risiko likuiditas. |
| Persetujuan dan log aktivitas | Persetujuan data dan laporan, serta log aktivitas yang lengkap. |
Perjalanan sebuah laporan
Setiap laporan melewati jalur yang sama. Karena itu tim bisa bekerja dengan pola yang sama untuk semua laporan.
- Data dari sebuah sumber diimpor, divalidasi, dan disaring. Data yang gagal validasi diberi penanda, dan tim bisa menghapusnya secara massal.
- Data dicocokkan dengan neraca dan diberi status sesuai atau tidak sesuai.
- Laporan dihitung dari template yang berlaku. Perhitungan bisa diulang, atau dijalankan untuk tanggal sebelumnya.
- Maker menyiapkan laporan sebagai draft lalu mengajukannya. Statusnya berubah menjadi menunggu persetujuan.
- Approver meninjau apa yang ditambah, diubah, atau dihapus, lalu menyetujui atau menolak disertai alasan. Laporan yang disetujui diterbitkan.
Setiap langkah tercatat, jadi bank bisa melihat siapa yang membuat perubahan, siapa yang menyetujuinya, dan kapan.
Bagaimana sistem berkembang
Sistem ini diserahkan secara bertahap. Regulator memperbarui aturannya di tengah jalan, dan tim menemukan hal-hal yang bisa diperbaiki setelah memakainya setiap hari, jadi setiap tahap kami tangani sebagai pengembangan lanjutan dari aplikasi yang sama.
| Tahap | Yang ditambahkan |
|---|
| Tahap pertama | Kontrol akses, master data, kualitas data untuk tiap sumber, template laporan, laporan risiko likuiditas dan suku bunga, dashboard risiko, dan log aktivitas. |
| Tahap kedua | Penyesuaian perhitungan dengan aturan terbaru dari regulator, pencocokan dengan neraca, penghapusan massal data tidak valid, rincian perubahan di layar persetujuan, dan ringkasan item yang menunggu persetujuan. |
| Tahap ketiga | Modul likuiditas tambahan, pemantauan risiko dengan dashboard tersendiri, pemeriksaan data yang sudah disetujui tetapi masih berisi data tidak valid, menu yang ditata ulang, data referensi yang dikelola lewat aplikasi dengan persetujuan, dan pengaturan validasi yang dikelola pengguna sendiri. |
Karena aturan hitung berada di template, perubahan aturan tidak perlu menunggu pengembangan ulang.
Apa yang berubah bagi tim
Perhitungan sekarang berjalan dengan cara yang sama setiap kali, tidak lagi bergantung pada siapa yang membuat spreadsheet-nya. Pencocokan dengan neraca terjadi di dalam sistem, dan riwayat persetujuan tersimpan bersama laporan yang bersangkutan. Data referensi yang dulu diubah langsung di database kini melewati langkah maker dan approver yang sama seperti data lainnya.
Kalau tim Anda masih menjalankan pelaporan regulasi di spreadsheet, halaman pengembangan software fintech kami menjelaskan cara kami mengerjakan proyek seperti ini.