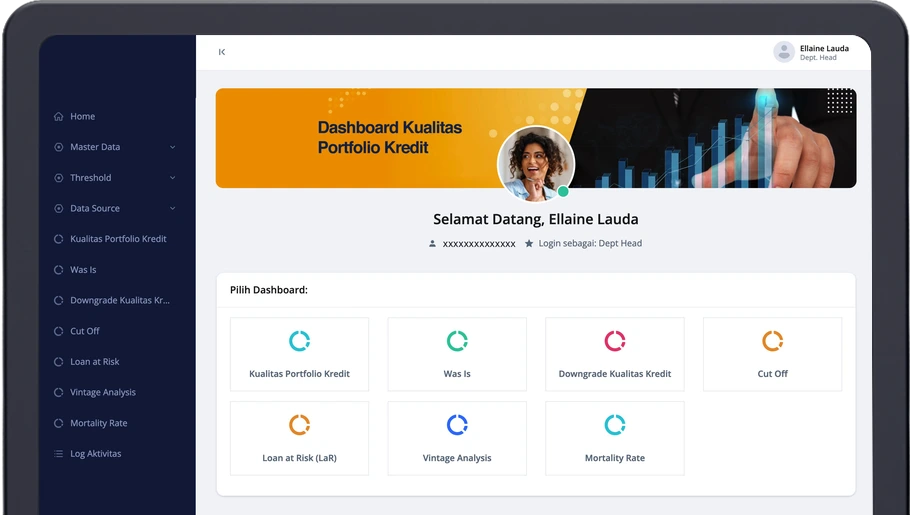
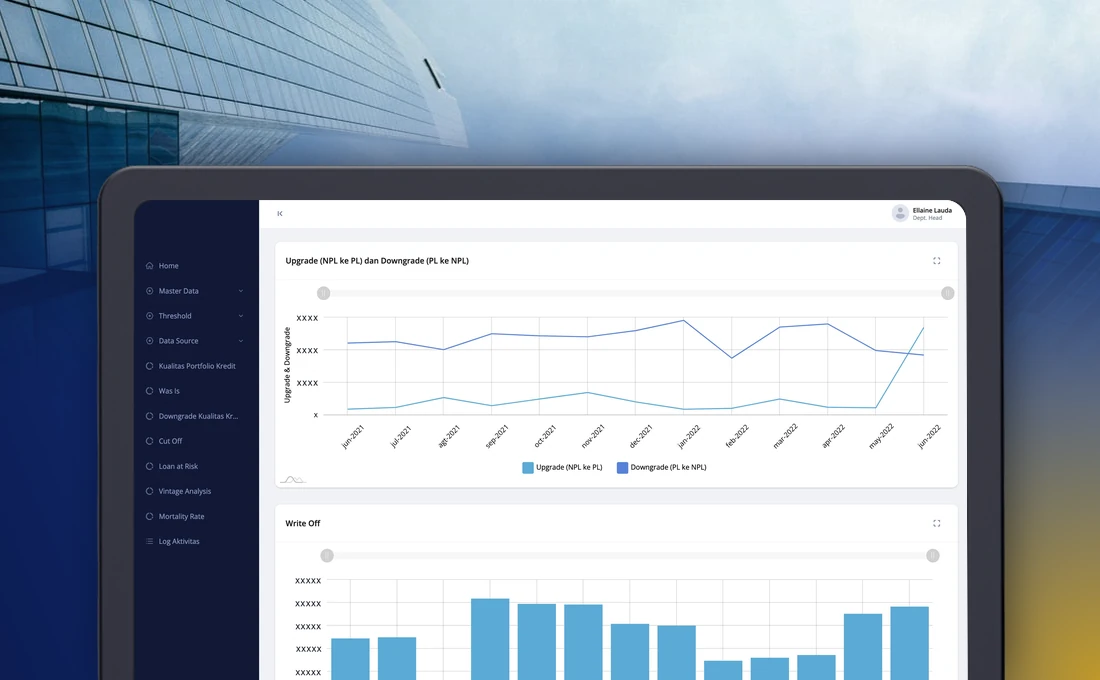
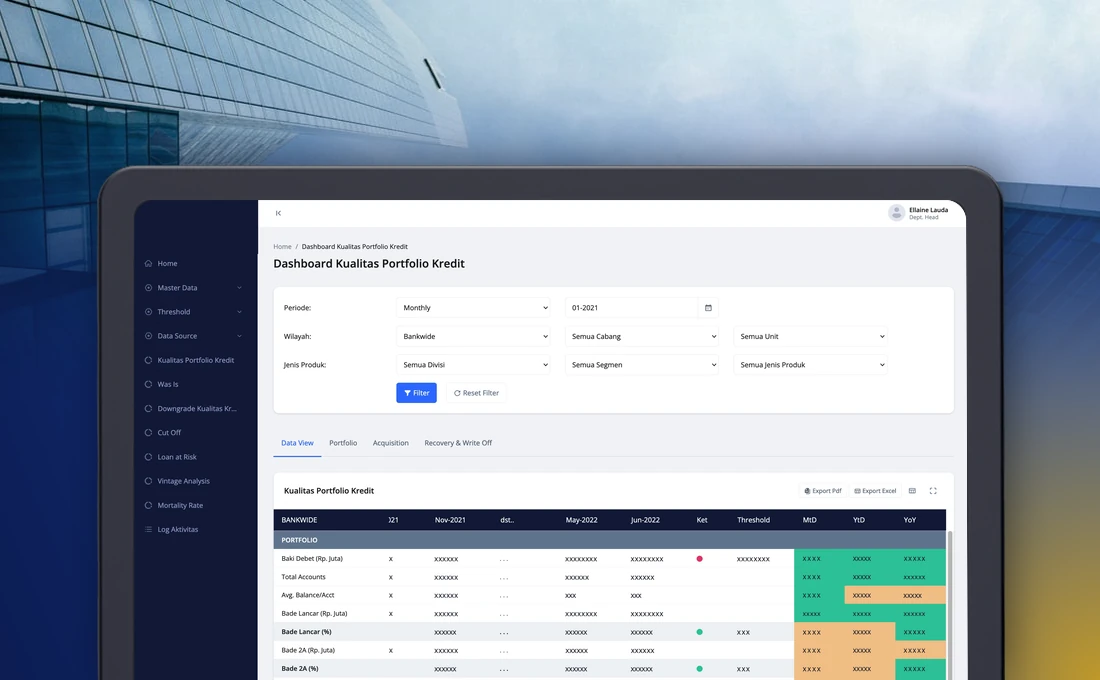
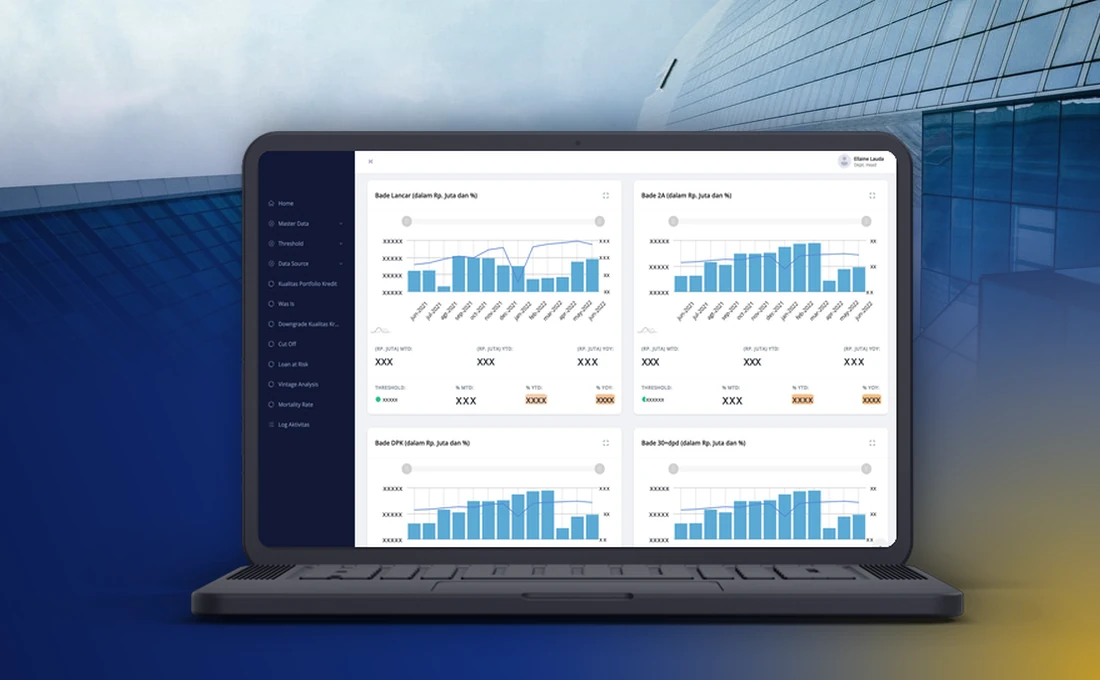
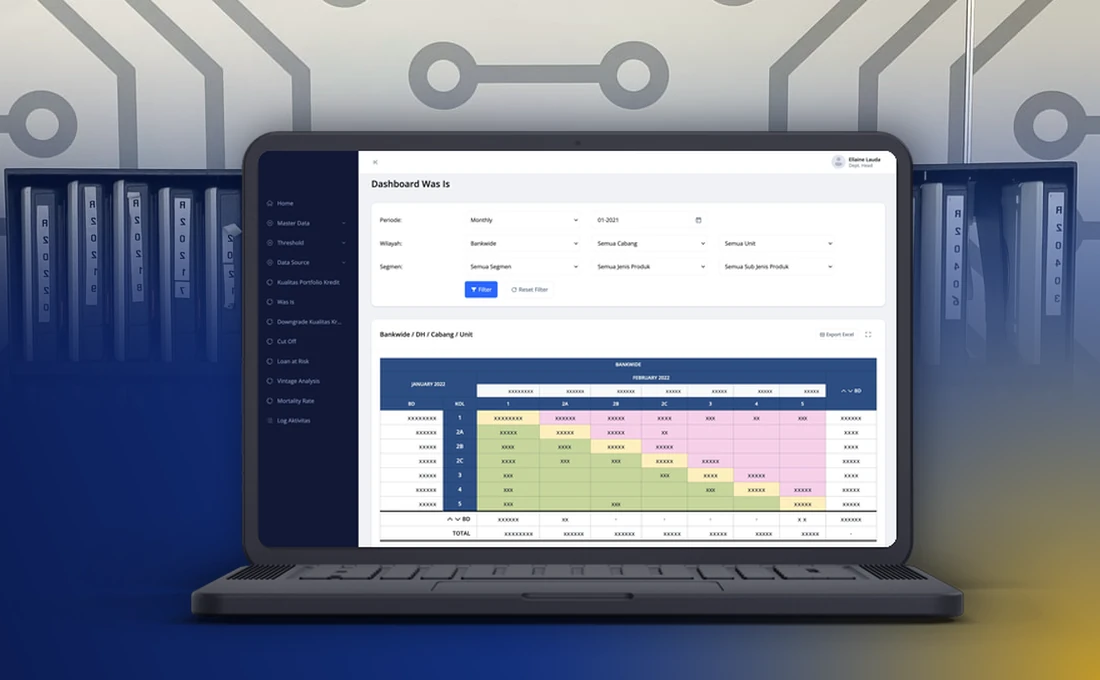
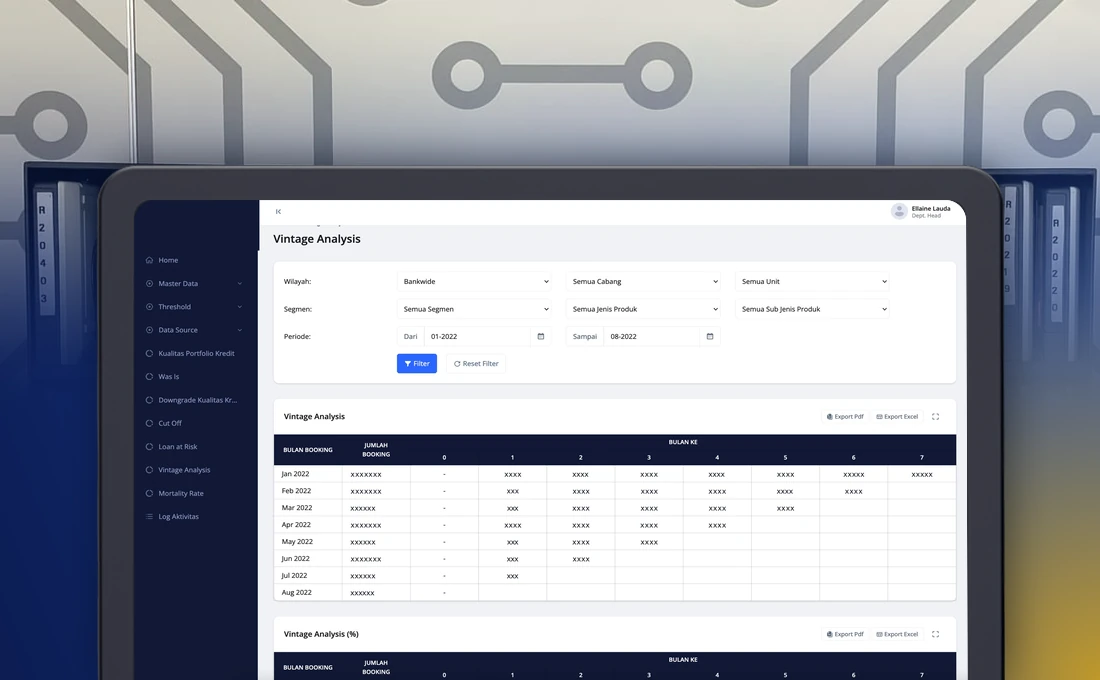
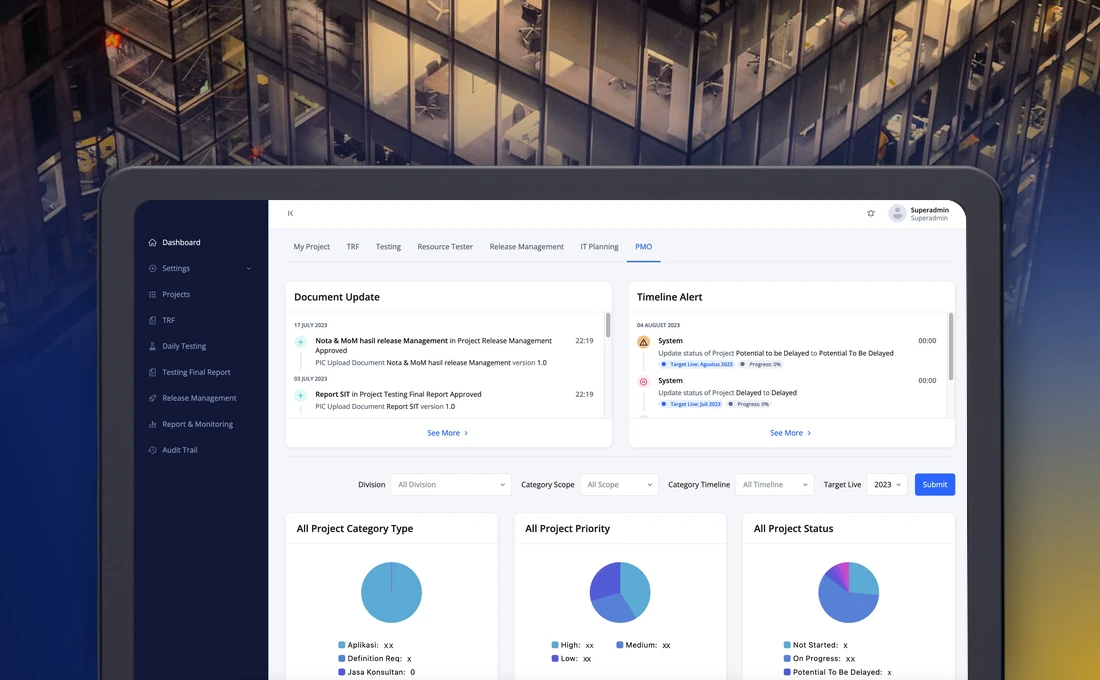
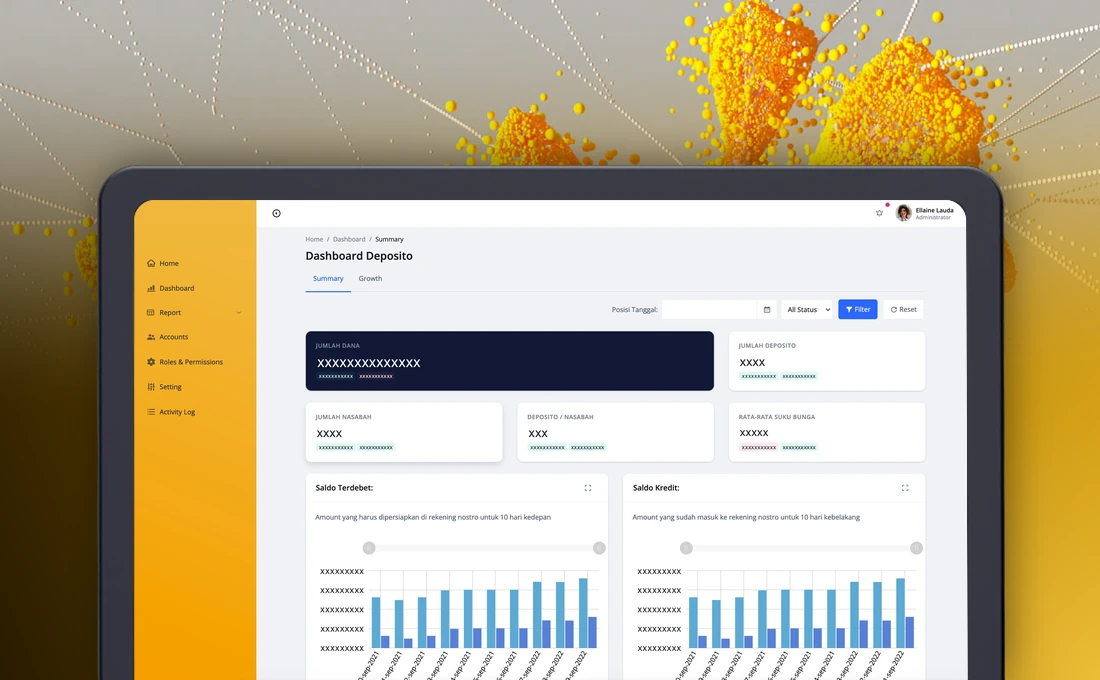
Ini adalah dashboard kualitas portofolio kredit yang kami bangun untuk divisi manajemen risiko sebuah bank umum nasional. Dashboard ini menggantikan pemantauan manual dengan tujuh dashboard yang menunjukkan bagaimana kredit bank berjalan, dari seluruh bank sampai satu unit.
Tulisan ini membahas alasan bank membutuhkannya, apa yang ditampilkan dashboard, bagaimana data dijaga agar bisa dipercaya, dan bagaimana pekerjaan ini dijalankan.
Mengapa bank membutuhkan dashboard ini
Seiring pertumbuhan penyaluran kredit, kebutuhan untuk memantau kualitas kredit sejak dini ikut naik, selagi masih ada waktu untuk bertindak. Divisi risiko memantaunya secara manual. Penghitungan dan penyajian data secara manual rawan salah, dan memperlambat analisis yang lebih dalam tentang di mana risiko mungkin sedang menumpuk.
Bank menginginkan alat pemantauan yang menghilangkan kesalahan manusia dalam perhitungan dan penyajian, dan yang membuat analis sampai ke jawaban lebih cepat.
Apa yang ditampilkan dashboard
Beberapa istilah muncul di seluruh dashboard. Month to date, year to date, dan year over year membandingkan sebuah angka dengan titik yang sama di bulan berjalan, tahun berjalan, dan tahun sebelumnya. Kredit mengalami downgrade ketika kategori kualitasnya memburuk. Vintage analysis mengelompokkan kredit menurut bulan pencairan dan mengikuti tiap kelompok dari waktu ke waktu. Mortality rate melihat seberapa cepat kredit dalam satu kelompok keluar dari kondisi baik seiring usianya.
| Dashboard | Pertanyaan yang dijawab |
|---|
| Kualitas portofolio | Bagaimana kondisi portofolio sekarang dibanding bulan dan tahun lalu, dan indikator mana yang sudah melewati batasnya? |
| Was Is | Ke kategori kualitas mana kredit berpindah dari satu periode ke periode berikutnya? |
| Downgrade | Berapa kredit yang memburuk, dan bagaimana dibanding batasnya? |
| Cut off | Bagaimana perilaku kredit ketika dikelompokkan menurut lamanya tercatat di pembukuan? |
| Loan at risk | Seberapa besar bagian portofolio yang terpapar risiko, menurut wilayah dan bulan? |
| Vintage analysis | Bagaimana tiap kelompok kredit, menurut bulan pencairan, berkembang dari waktu ke waktu? |
| Mortality rate | Seberapa cepat kredit dalam satu kelompok keluar dari kondisi baik? |
Bagaimana data dijaga agar bisa dipercaya
Sebagian besar data berasal dari penyimpanan data milik bank. Beberapa angka, seperti penyesuaian, kredit restrukturisasi, hapus buku, dan proyeksi, dikelola pengguna, sehingga melewati alur maker dan approver sebelum dipakai dashboard mana pun.
- Pengguna mengunggah berkas Excel berisi data pendukung.
- Aplikasi mengimpornya di latar belakang dan melaporkan berhasil atau gagal.
- Maker meninjau data yang sudah diimpor dan mengajukannya ke approver.
- Approver menyetujui atau menolak. Penolakan mengembalikan data ke maker, persetujuan memperbarui data.
- Dashboard hanya memakai data yang sudah selesai diperbarui.
Batas mengikuti aturan yang sama: tim risiko bisa mengubahnya, dan perubahan disetujui lebih dulu sebelum berlaku. Setiap langkah dan setiap login tercatat di jejak audit.
Tantangan dan cara dashboard menanganinya
| Tantangan | Cara menanganinya |
|---|
| Pemantauan dan perhitungan manual | Dashboard menghitung dan menyajikan angka dengan cara yang sama setiap kali. |
| Banyak sudut pandang pada data yang sama | Filter berjenjang untuk periode, wilayah, divisi, segmen, dan jenis produk. |
| Batas yang berubah | Batas bisa diatur dan disetujui sebelum berlaku. |
| Data pendukung di luar penyimpanan data utama | Unggah, tinjau, dan setujui sebelum dipakai. |
| Pertanyaan di balik sebuah angka | Klik angka mana pun untuk membuka data sumber dengan filter yang sama. |
Bagaimana pekerjaan ini dijalankan
Pekerjaan dimulai dari permintaan bank yang memuat daftar dashboard dan kebutuhan pemantauan: tampilan harian, mingguan, dan bulanan, riwayat, pembanding, batas, dan ekspor. Kami lalu menguraikan seluruh aplikasi dalam spesifikasi fungsional dan teknis yang mencakup pengaturan, master data, batas, sumber data, tujuh dashboard, dan jejak audit, dan menelaahnya dengan matriks ketertelusuran kebutuhan. Versi spesifikasi berikutnya menambahkan notifikasi pada alur maker dan approver.
Saat serah terima, bank menerima spesifikasi, kode sumber, dan panduan instalasi untuk server milik bank sendiri.
Apa yang berubah bagi tim
Tim risiko kini membaca angka yang sama dari satu sumber. Drill-down menggantikan pencarian di antara spreadsheet, data pendukung punya jejak persetujuan yang terlihat, dan analis bisa bergerak dari indikator merah ke kredit di baliknya dalam beberapa klik.
Kalau tim risiko atau keuangan Anda masih menyusun pemantauan di spreadsheet, halaman pengembangan software fintech kami menjelaskan cara kami mengerjakan proyek seperti ini.